
Berdasarkan hasil konfirmasi tersebut, BPK menyimpulkan pelaksana perjalanan dinas tidak menginap di penginapan yang tercantum dalam dokumen pertanggungjawaban. BPK kemudian menghitung ulang biaya penginapan dengan mengenakan tarif sebesar 30 persen dari Standar Biaya Umum (SBU).
Hasil pemeriksaan itu menjadi dasar BPK mencatat kelebihan pembayaran biaya penginapan sebesar Rp15.485.000.
Perbedaan tarif tersebut menunjukkan adanya ketidaksesuaian antara dokumen yang diajukan untuk pertanggungjawaban dan keterangan yang diberikan oleh pihak penginapan. BPK menggunakan hasil konfirmasi tersebut sebagai bagian dari dasar pemeriksaannya.
Dua kegiatan tercatat pada tanggal yang sama
Temuan berikutnya berkaitan dengan pembayaran perjalanan dinas sebesar Rp82.630.000 atas penugasan pada tanggal yang sama.
BPK menemukan dua kegiatan tercatat dilaksanakan pada tanggal yang sama oleh pelaksana perjalanan dinas yang sama. Kondisi tersebut menimbulkan indikasi bahwa salah satu kegiatan diduga tidak dilaksanakan, tetapi tetap diklaim dalam dokumen pertanggungjawaban.
Temuan ini menambah persoalan dalam pengelolaan belanja perjalanan dinas di Sekretariat DPRD. Sebab, pertanggungjawaban anggaran tidak hanya harus didukung dokumen administratif, tetapi juga harus mencerminkan kegiatan yang benar-benar dilaksanakan sesuai penugasan.
Jika digabungkan, kelebihan pembayaran biaya penginapan sebesar Rp15.485.000 dan kelebihan pembayaran atas penugasan pada tanggal yang sama sebesar Rp82.630.000 menghasilkan total Rp98.115.000.
Nilai tersebut merupakan jumlah kelebihan pembayaran perjalanan dinas yang dicatat BPK dalam pemeriksaan tersebut.
BPK: Anggaran tidak tepat sasaran dan tidak berdampak kepada masyarakat
BPK menyatakan kondisi tersebut tidak sesuai dengan Permendagri Nomor 13 Tahun 2006 tentang Pengelolaan Keuangan Daerah, Permendagri Nomor 20 Tahun 2020 tentang Percepatan Penanganan Covid-19 di Lingkungan Pemerintah Daerah, dan Permendagri Nomor 39 Tahun 2020.
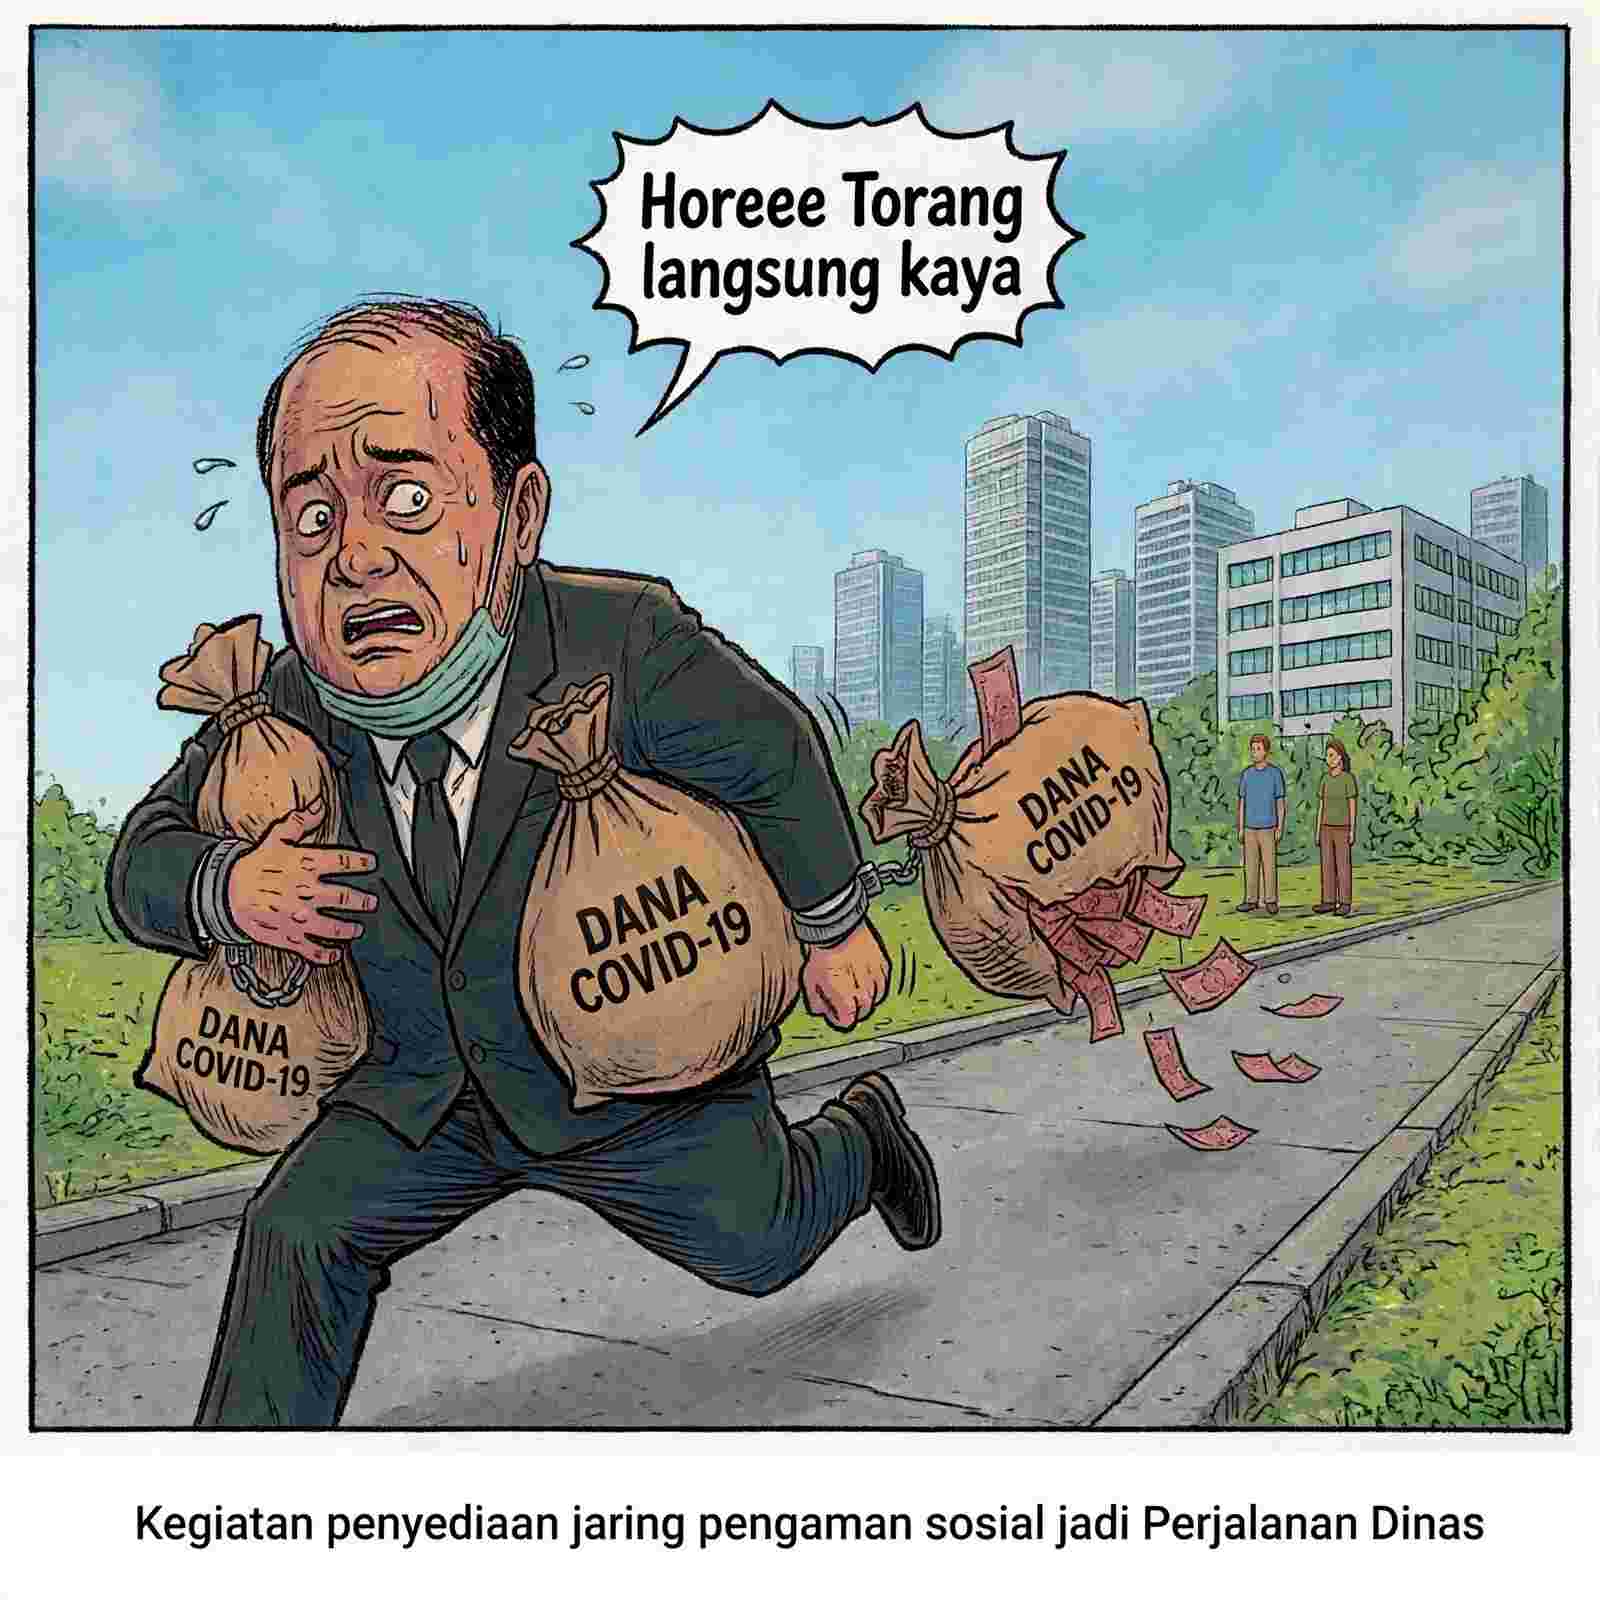
Dalam kesimpulannya, BPK menilai penggunaan APBD Tahun Anggaran 2020 untuk penanganan pandemi Covid-19 dengan sasaran penyediaan jaring pengaman sosial tidak tepat sasaran dan tidak berdampak kepada masyarakat maupun penanganan pandemi Covid-19.
BPK juga menguraikan penyebab persoalan tersebut. Sekretaris DPRD dinilai tidak memperhatikan tujuan penggunaan dana APBD untuk penanganan pandemi ketika menyusun refocusing kegiatan. Sementara itu, pelaksana perjalanan dinas tidak memedomani ketentuan dalam mempertanggungjawabkan belanja perjalanan dinas.
Dengan demikian, temuan BPK mencakup dua sisi pengelolaan anggaran. Keputusan penganggaran yang dinilai tidak sejalan dengan sasaran jaring pengaman sosial dan pelaksanaan perjalanan dinas yang mengandung kelebihan pembayaran.
Sekretariat DPRD berdalih terjadi perubahan nomenklatur
Atas persoalan tersebut, Pemerintah Provinsi Maluku Utara melalui Sekretaris DPRD mengaskan sebagai mana tercatat dalam dokumen BPK, bahwa refocusing dilakukan berupa perubahan nomenklatur, disertai penajaman lokus atas fungsi pengawasan DPRD dalam kaitannya dengan kondisi pandemi Covid-19.
Penjelasan tersebut menjadi tanggapan pemerintah daerah terhadap hasil pemeriksaan. Namun, BPK tetap mencatat bahwa kegiatan kunjungan kerja pengawasan yang dianggarkan seluruhnya sebagai perjalanan dinas tidak berkaitan dengan penyediaan jaring pengaman sosial.
Perbedaan antara penjelasan pemerintah daerah dan kesimpulan pemeriksaan ini menjadi bagian penting dalam membaca temuan tersebut. Pemerintah daerah menjelaskan perubahan anggaran dari sisi nomenklatur dan fungsi pengawasan, sedangkan BPK menilai kesesuaiannya dengan sasaran penanganan pandemi dan ketentuan pengelolaan keuangan daerah.
BPK kemudian merekomendasikan Gubernur Maluku Utara agar memerintahkan Sekretaris DPRD untuk lebih memedomani ketentuan dalam penganggaran dan penggunaan anggaran bencana pada masa mendatang.
Rekomendasi itu menempatkan Sekretaris DPRD sebagai pejabat yang harus bertanggungjawab memperbaiki kepatuhan penganggaran dan penggunaan anggaran bencana sesuai ketentuan.
Temuan tersebut sekaligus menyisakan pertanyaan tentang bagaimana perubahan anggaran direncanakan, ditelaah, dilaksanakan, dan dipertanggungjawabkan.