Persoalan semakin mencolok pada belanja barang dan jasa BOSP-BOS Reguler. Dalam LO, realisasi tercatat Rp18.372.128.251,00, sedangkan dalam LRA mencapai Rp23.965.265.000,00. Perbedaannya mencapai Rp5.593.136.749,00.
Belum berhenti di situ, belanja barang dan jasa BOSP-BOS Kinerja juga memperlihatkan perbedaan. Realisasi LO tercatat Rp1.378.430.396,00, sedangkan LRA hanya Rp765.250.000,00. Selisihnya mencapai Rp613.180.396,00. Pada pos ini, realisasi LO justru lebih tinggi daripada LRA.
Sementara itu, belanja barang dan jasa BOSP-BOP PAUD Reguler tercatat sama dalam kedua laporan, yakni Rp297.309.600,00. Begitu pula BOSP-BOP Kesetaraan yang masing-masing tercatat Rp110.400.000,00. Kedua pos tersebut tidak menunjukkan perbedaan.
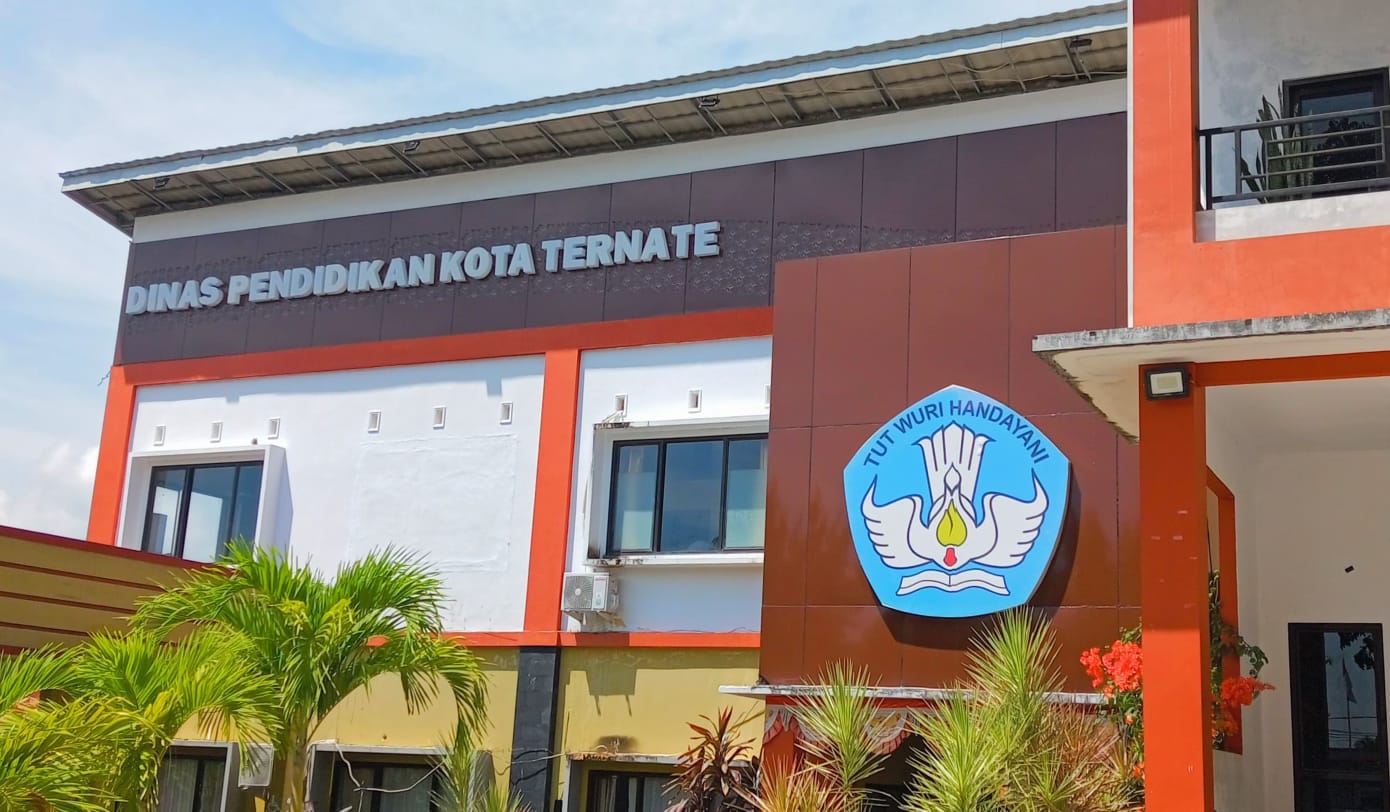
Kontrasnya pencatatan pada sejumlah pos belanja tersebut semakin mempertegas perlunya pemeriksaan terhadap mekanisme pencatatan, realisasi, dan pertanggungjawaban seluruh penggunaan dana BOSP.
Dana BOSP merupakan uang negara yang diperuntukkan bagi kebutuhan operasional sekolah dan peningkatan mutu pendidikan. Anggaran tersebut bukan ruang untuk menyajikan angka tanpa kejelasan pertanggungjawaban. Setiap rupiah harus dapat ditelusuri dan dipertanggungjawabkan.